Беларусбанк изменил ипотеку под 1%: пять лет досрочно погасить кредит можно только с согласия банка
Кредит Беларусбанка «Ипотека с нами» успел привлечь к себе немалое внимание буквально с первых дней после запуска обновленных условий. С 10 августа 2026 года банк предложил клиентам, которые приобретают жилье у партнеров-застройщиков, кредит с 24-месячным грейс-периодом по ставке 1% годовых. После окончания льготного периода ставка должна составлять 15,4% годовых, а общий срок кредитования — до 20 лет.

Предложение выглядело особенно интересно для тех, кто рассчитывал воспользоваться двумя годами очень низкой ставки, а затем постепенно погашать кредит либо досрочно сокращать задолженность. Но спустя считанные дни вокруг программы возник еще один важный вопрос — что будет, если заемщик захочет вернуть деньги банку раньше срока.
Теперь ответ на него есть непосредственно на сайте Беларусбанка.
В условиях кредита «Ипотека с нами» банк отдельно оговаривает порядок досрочного погашения именно для варианта с грейс-периодом 24 месяца. В разделе «Условия» прямо указано, что досрочное погашение по таким кредитам возможно только по истечении 60 месяцев с даты заключения кредитного договора. То же самое отдельно прописано в разделе «Порядок досрочного возврата кредита»: право на полное досрочное погашение предоставляется только после 60 месяцев, а частичное досрочное погашение также возможно только по истечении этого срока.
При этом на той же странице есть довольно заметная формулировка в разделе «Преимущества»: среди достоинств кредита Беларусбанк указывает «Возможность досрочного погашения в любой момент без взимания дополнительных комиссий». Ниже, уже в конкретных условиях, появляется исключение для «Ипотеки с нами» с 24-месячным грейс-периодом. Получается интересная картина: общее преимущество обещает досрочное погашение в любой момент, а подробные условия устанавливают для этого конкретного кредита пятилетнее ограничение.
Есть и еще одна важная деталь. Формулировка на сайте Беларусбанка говорит не о полном запрете возможности досрочно погасить кредит в первые пять лет. В отдельном пункте указано, что до истечения 60 месяцев такое погашение допускается после предварительного письменного уведомления: кредитополучателю необходимо лично обратиться в подразделение банка и получить согласие кредитодателя. Это касается и полного, и частичного досрочного погашения.
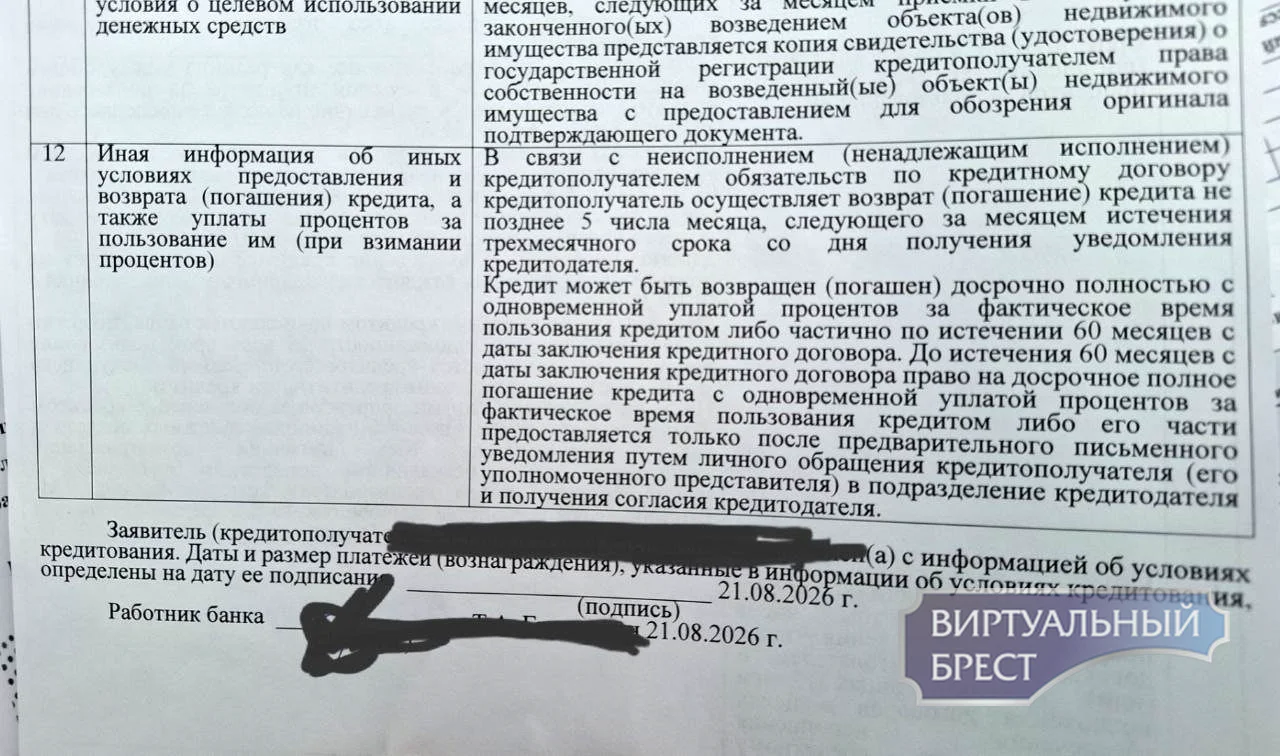
Для заемщика разница существенная. Если у человека через два или три года появляются свободные деньги и он хочет направить их на уменьшение долга, автоматически сделать это по условиям программы нельзя. Сначала придется обратиться в банк и получить согласие. После истечения 60 месяцев ограничение снимается.
Именно эта часть условий сейчас вызывает вопросы у потенциальных клиентов. Первоначально внимание было приковано к ставке в 1% на два года. Теперь выясняется, что вместе с ней заемщик получает еще одну существенную особенность кредита — пять лет ограниченного доступа к досрочному погашению.
Для ипотеки срок в 60 месяцев выглядит заметным. Жилищный кредит может быть рассчитан на десятилетия, однако многие заемщики изначально рассматривают более короткий фактический срок и рассчитывают постепенно уменьшать основной долг дополнительными платежами. При новом условии такой сценарий в первые пять лет уже нельзя реализовывать полностью самостоятельно.
Как сообщает «Виртуальный Брест», при оценке этой программы заемщикам стоит внимательно смотреть именно на актуальную редакцию условий, а не ориентироваться только на рекламную ставку в 1%. На официальной странице Беларусбанка в разделе «Условия» сейчас прямо указано, что для «Ипотеки с нами» с грейс-периодом 24 месяца право на досрочное погашение предоставляется только после 60 месяцев с даты заключения договора. Там же, в разделе «Порядок досрочного возврата кредита», отдельно описана возможность досрочного погашения до этого срока только после письменного обращения и получения согласия банка.
Таким образом, сама программа остается действующей: срок возврата кредита заявлен до 20 лет, а процентная ставка начинается от 1% годовых в зависимости от выбранной партнерской программы. Но тем, кто рассматривает этот кредит и рассчитывает расплатиться раньше графика, теперь придется учитывать еще один пункт. Пять лет — достаточно долгий срок, чтобы изменение финансового положения семьи стало вполне реальным, поэтому возможность досрочного погашения здесь уже нельзя считать второстепенной деталью.
Отдельный интерес вызывает и сама скорость появления изменений. Программа с льготной ставкой начала действовать 10 августа, а уже 21 августа внимание заемщиков сосредоточилось на новом ограничении. Первоначальные условия успели просуществовать совсем недолго, поэтому неудивительно, что у людей возникли вопросы к тому, как рассчитывалась эта кредитная программа и почему столь существенная особенность стала заметна уже после ее запуска.
Тем, кто собирается брать «Ипотеку с нами», сейчас имеет смысл внимательно изучить именно те документы и условия, которые будут действовать на момент заключения договора. В случае такого крупного обязательства одной ставки в 1% недостаточно для оценки кредита. Не менее важно заранее понимать, насколько свободно заемщик сможет распоряжаться возможностью досрочно уменьшать свою задолженность и какие действия потребуются от него в первые пять лет.
