Европротокол или ГАИ? Брестчанин рассказал, как столкновение превратилось в долгую борьбу со страховой
Обычная авария без серьезных на первый взгляд повреждений может обернуться для автовладельца гораздо более долгой историей, чем кажется сразу после столкновения. Один из жителей Бреста поделился собственным опытом оформления ДТП, общения со страховой компанией, оценки скрытых повреждений и попытки получить полную компенсацию за ремонт автомобиля.

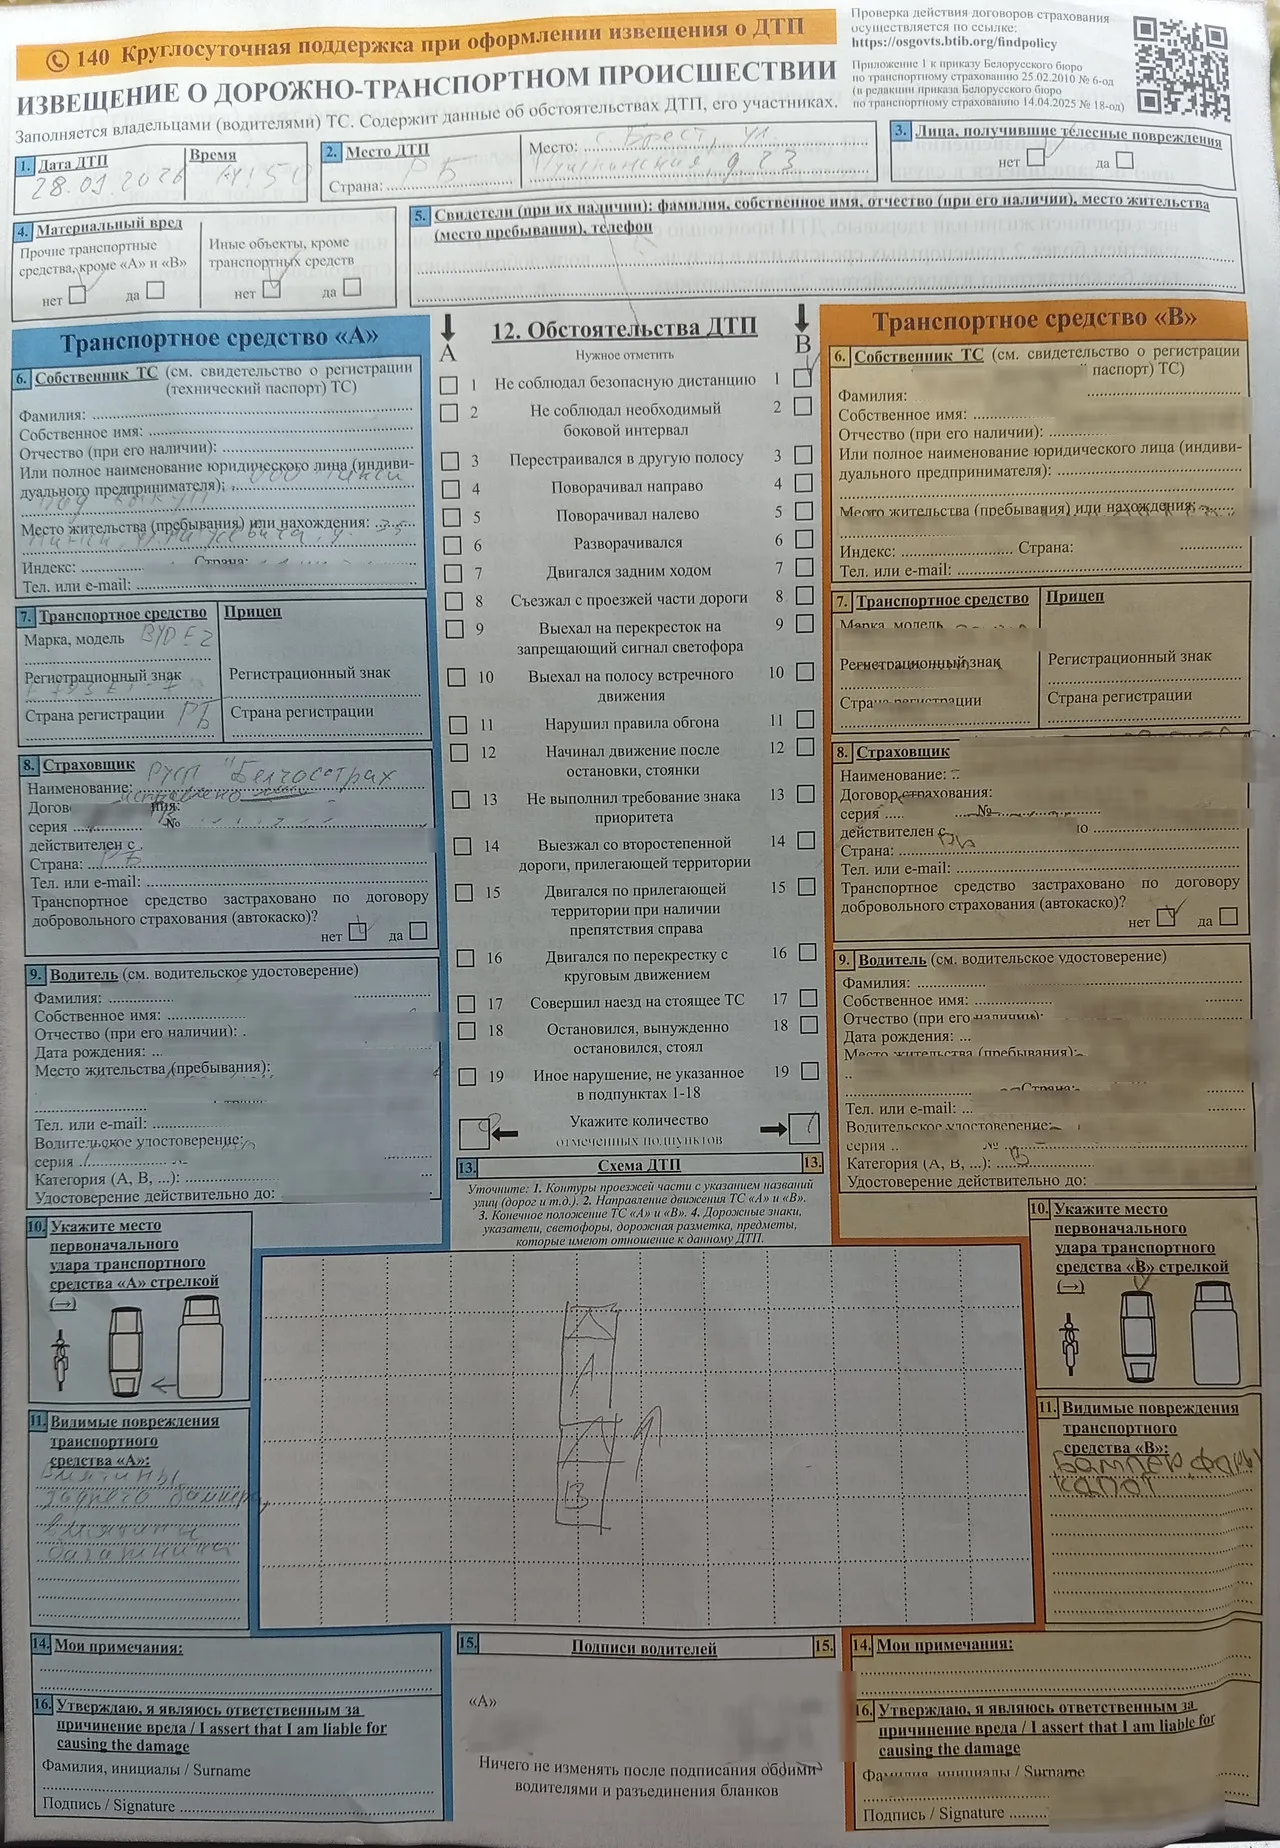
По словам автора истории, в его случае практически сразу стало понятно, кто является виновником, а кто потерпевшим. Машины осмотрели, и после этого возник первый важный вопрос — оформлять аварию по Европротоколу или вызывать ГАИ.
Автор особенно советует не спешить с Европротоколом, если есть хотя бы малейшие сомнения в характере повреждений. Даже когда внешне автомобиль отделался небольшой вмятиной или царапиной, под поврежденным элементом могут скрываться более серьезные дефекты.
В описанном случае именно этот момент оказался принципиальным. После аварии повреждения сначала выглядели относительно незначительными, однако в дальнейшем выяснилось, что ремонт оказался существенно сложнее.
Еще одна причина внимательно оценивать ситуацию — ограничение по сумме возмещения при оформлении ДТП по Европротоколу. В рассказе потерпевшего фигурирует максимальная выплата в размере 150 базовых величин — 6750 рублей. При оформлении происшествия с участием ГАИ предельный размер страхового возмещения значительно выше — до 1150 базовых величин, или 51 750 рублей.

Если решение принято в пользу Европротокола, участникам не обязательно самостоятельно готовить весь пакет документов. По словам автора, в его случае сотрудники страховой компании помогли заполнить бланк, внести данные обоих участников и составить схему происшествия. При этом он советует сразу проверить информацию о страховом полисе виновника.
После оформления документов для потерпевшего начинается следующий этап — оценка ущерба. В зависимости от обстоятельств осмотр может состояться довольно быстро или потребовать нескольких дней. В описанном случае страховые компании у участников оказались разными, поэтому независимый эксперт приехал не сразу.
До проведения осмотра автомобиля автор рекомендует не начинать ремонт. Это особенно важно, если предполагается возможность скрытых повреждений, которые можно обнаружить только после разборки автомобиля.
Во время первичного осмотра эксперт составляет акт. Подписывая его, необходимо внимательно проверить, чтобы в документ были внесены все видимые повреждения. После этого автомобиль можно отправлять на станцию технического обслуживания для более детальной диагностики.
Именно там, как оказалось, и обнаружилась основная часть проблемы. После снятия бампера стали видны дополнительные повреждения, которые невозможно было оценить при первоначальном осмотре.
Потерпевший обратился в страховую повторно и написал заявление на дополнительную оценку скрытых дефектов. Эксперт уже на станции технического обслуживания составил новый акт, после чего страховая произвела доплату.
По словам автора, первая выплата составила примерно треть от возможной суммы по Европротоколу. После второй оценки и выявления скрытых повреждений поступила еще одна выплата, также примерно на треть от лимита.
Однако окончательная стоимость ремонта оказалась выше максимальной суммы Европротокола примерно на 2000 рублей.
Для подтверждения расходов потерпевший снова отправился в страховую компанию. На этом этапе потребовались итоговая сумма ремонта, документы со станции технического обслуживания, акт осмотра, а также документы на приобретенные запчасти в тех случаях, когда эксперт указал их замену вместо ремонта.

После подачи очередного заявления начался новый срок ожидания выплаты. По словам автора истории, прошло еще около десяти суток, после чего он решил самостоятельно позвонить в страховую.
Именно тогда история получила неожиданный поворот.
В страховой компании ему сообщили, что компания уже произвела две выплаты и считает, что даже переплатила. При этом представитель страховой сослался на сопоставление актов станции технического обслуживания с результатами повторного осмотра автомобиля.
У потерпевшего возникли вопросы, поскольку ремонт, по его словам, проводился именно в соответствии с актами страхового эксперта. После разговора со страховой он начал консультироваться со знакомыми, которые сталкивались с похожими ситуациями.
На этом история пока не закончилась. Автор рассчитывает продолжить разбирательство и выяснить, почему возникла разница между фактической стоимостью ремонта и позицией страховой компании.
Случай показывает, что даже относительно простое ДТП может превратиться в многоэтапный процесс, особенно когда после внешне небольших повреждений обнаруживаются скрытые дефекты. Поэтому главным выводом из этой истории становится необходимость внимательно фиксировать все повреждения, не торопиться с ремонтом до осмотра и сохранять документы, связанные с восстановлением автомобиля.
При этом описанные рекомендации основаны на конкретном опыте автовладельца, а порядок действий и размеры возможного страхового возмещения зависят от обстоятельств ДТП и действующих правил страхования.
