Квартира в кредит или аренда при зарплате 4500 рублей. Считаем, сколько останется на жизнь
Что останется от зарплаты 4500 рублей, если вместо аренды платить кредит за квартиру в Минске? Екатерина Матвеева, специалист по кредитованию недвижимости агентства «Твоя столица», сравнила оба сценария и объяснила, сколько нужно накопить для покупки и как понять, что кредит вам по силам.
Екатерина Матвеева Аттестованный риелтор. Специалист по кредитованию недвижимости агентства «Твоя столица»
При зарплате 4500 BYN в Минске выбор между покупкой квартиры в кредит и арендой – это не вопрос «что выгоднее сейчас». Это вопрос о том, сколько у вас останется на жизнь после платежа и что с вами будет через 10 лет. Банк может одобрить кредит, но ваша реальная финансовая устойчивость определяется не только зарплатой и суммой кредита, а тем, что остается в кошельке после всех обязательных трат. Давайте сравним два сценария на конкретных цифрах, актуальных на момент публикации.
Для простоты восприятия мы будем использовать условный курс 3 BYN за 1 USD. Это позволяет считать в уме и легко проверять цифры.
Сколько стоит квартира и аренда: берем реальные цифры
Для чистоты сравнения возьмем однокомнатную квартиру в спальном районе Минска площадью около 33 кв. м.
- Покупка: по данным на ноябрь 2026 года, бюджетные однокомнатные квартиры в спальных районах стоят от $70 000, или 210 000 BYN (что происходит с ценами на квартиры в Минске – читайте здесь).
- Аренда: аналогичную однокомнатную квартиру в спальном районе можно снять за 750 BYN в месяц (сколько стоит снять квартиру в Минске – читайте здесь).
- Предварительный платеж по кредиту: при первоначальном взносе 20 % (42 000 BYN) и ставке 14,4 % годовых на 20 лет ежемесячный платеж составит 2140 BYN. При взносе 10 % (21 000 BYN) и той же ставке – 2400 BYN.
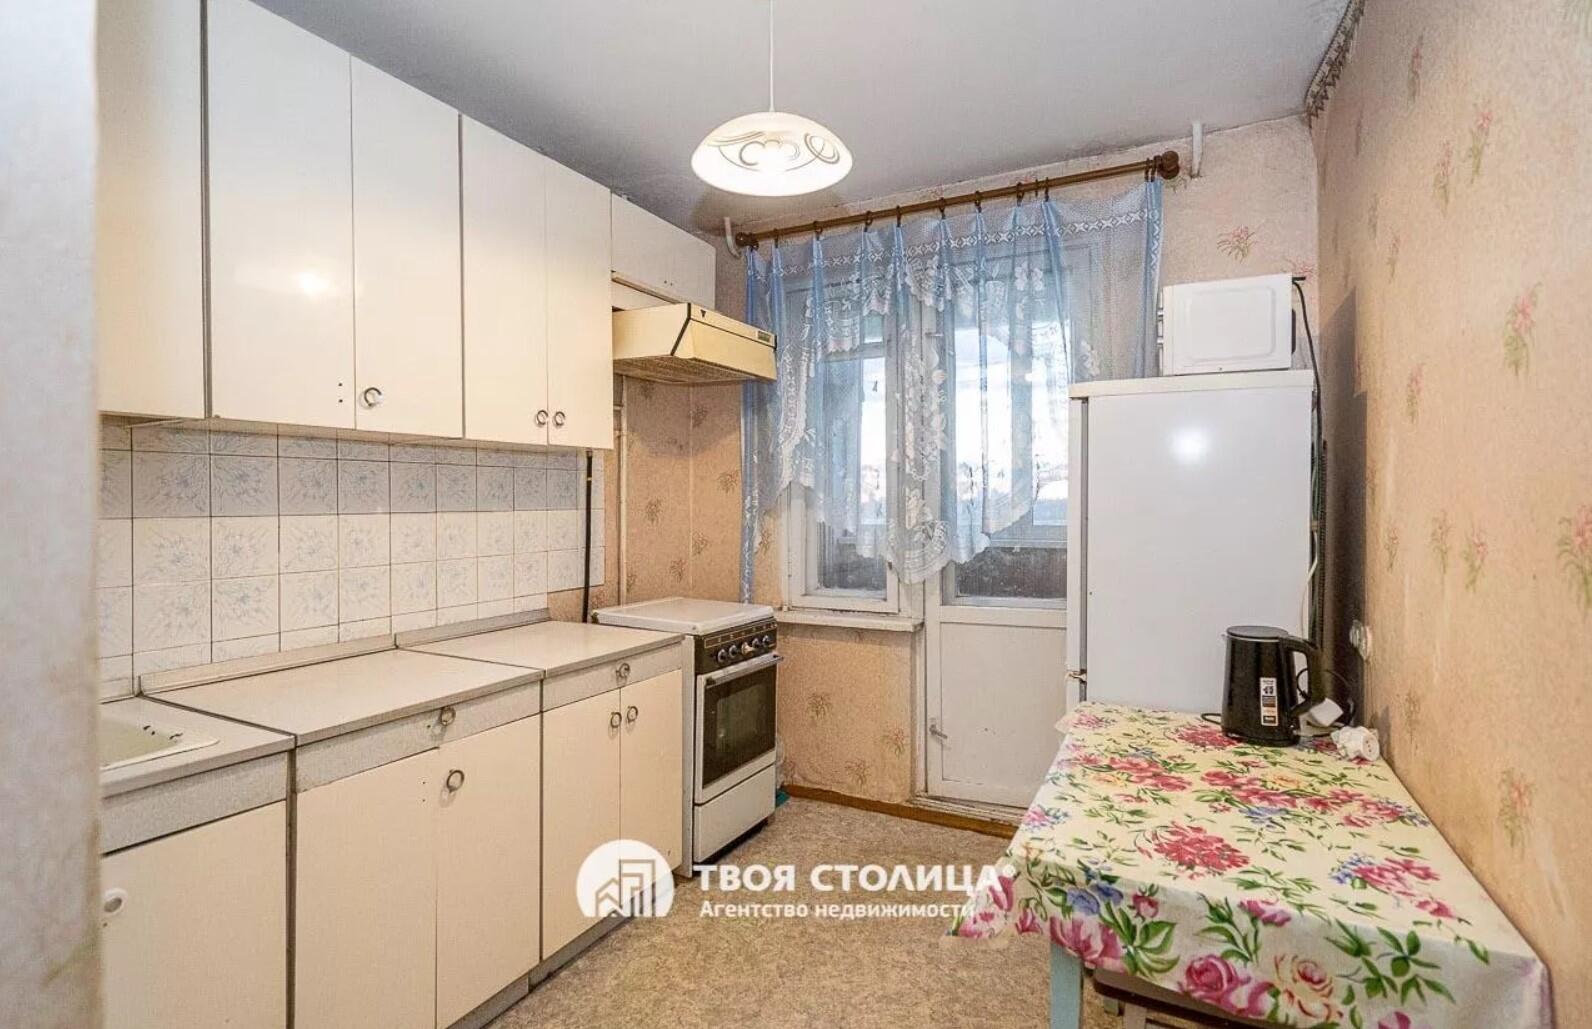
Квартира в Шабанах за 210 000 рублей (ориентировочная стоимость на момент публикации текста), 34 квадратных метра. Снимок носит иллюстрационный характер
Сколько нужно накопить на первый взнос
Минимальный первоначальный взнос по большинству программ составляет 10 % от стоимости квартиры. Для нашей квартиры за 210 000 BYN это 21 000 BYN.
Помимо взноса, при покупке потребуются дополнительные расходы:
- Оценка недвижимости: около 400 BYN.
- Страхование: зависит от программы, может быть обязательным.
- Услуги нотариуса и регистратора: около 1100 BYN.
Итого, минимальная сумма на руках до покупки составит около 22 500 BYN.
Рассмотрим вариант, если накоплений нет. При зарплате 4500 BYN и тратах на аренду в 950 BYN вы сможете откладывать, допустим, по 1500 BYN в месяц. В таком случае на первый взнос (22 500 BYN) вы будете собирать 15 месяцев. На жизнь в этот период будет оставаться 2050 BYN.
Какой кредит доступен с зарплатой 4500 BYN
Актуальные программы (ноябрь 2026)
| Банк | Ставка (грейс / далее) | Первон. взнос | Срок | Ежемесячный платеж (при кредите 168 000 BYN на 20 лет)* |
|---|---|---|---|---|
| БелВЭБ | 14,5 % (14,3 %**) | от 10 % | до 25 лет | ~2730 BYN (первый и максимальный платеж) ~715 BYN (последний платеж) |
| Белинвестбанк | 10,9 % / 14,9 % | от 10 % | до 20 лет | ~1380 BYN (величина дифференцированного платежа на конец грейс-периода) ~1880 BYN (величина дифференцированного платежа с 25-го месяца) ~9 BYN (сумма последнего платежа) |
| Беларусбанк | 12 % / 14,4 % | от 10 % | до 20 лет | ~1660 BYN (платеж в первый год) ~1390 BYN (платежи с 13-го месяца) ~2620 BYN (величина дифференцированного платежа с 25-го месяца) ~745 BYN (последний платеж) |
*Расчет для кредита в 168 000 BYN (при первом взносе 42 000 = 20 % от 210 000 BYN). Ставки могут быть фиксированными на льготный период и плавающими после него.
**Ставка при покупке через агентство недвижимости. В этом случае экономия составит 3400 рублей за весь срок кредита (БелВЭБ).
Таблица носит информационный характер и не является гарантией, что вам выдадут кредит с указанным нами платежом. Для уточнения информации обратитесь в банк.
Сколько останется на жизнь после кредита и аренды
| Статья расходов | Покупаем (кредит, при взносе 20 %) | Снимаем (аренда) |
|---|---|---|
| Платеж за жилье | 2000* BYN | 750 BYN |
| Коммунальные услуги | 75 BYN | 75 BYN (оплачиваются отдельно) |
| Остаток от 4500 BYN | 2425 BYN | 3675 BYN |
| Базовый бюджет на жизнь** | 1500 BYN | 1500 BYN |
| Свободные деньги | 925 BYN | 2175 BYN |
*Приблизительные усредненные расходы на кредит.
**Базовый бюджет на жизнь (продукты, транспорт, связь, здоровье, досуг) – экспертная оценка, около 1500 BYN для одного человека в Минске.
Для аренды также учтем стартовые расходы: залог (обычно 1 месячная плата – 750 BYN). Эти деньги возвратные – вы получите их обратно при выезде, если не испортите имущество. Комиссия агентства (если есть) – это безвозвратные траты, в отличие от залога.
Вывод: при покупке в кредит на жизнь остается 925 BYN свободных денег. Это достаточно скромный запас для человека с зарплатой 4500 рублей в месяц. При аренде свободных денег значительно больше (2175 BYN), но вы не формируете капитал.
Что будет через пять и десять лет
Сравним две траектории при одинаковых стартовых условиях (первоначальный взнос 20 % и ежемесячный бюджет 2000 BYN).
Сценарий «Покупаем» с кредитом от банка БелВЭБ через агентство недвижимости по ставке 14,3 %:
- Через 5 лет: выплачено около 147 765 BYN. Остаток долга – около 263 135 BYN. Квартира полностью ваша.
- Через 10 лет: выплачено около 265 510 BYN. Остаток долга – около 145 390 BYN. Вы владеете активом, стоимость которого, по консервативным оценкам, может быть выше первоначальной.
Сценарий «Снимаем»:
- Через 5 лет: вы сохранили первоначальный взнос (42 000 BYN) и накопили разницу в платежах 2175 рублей в месяц. Итого накопления: около 130 000 BYN.
- Через 10 лет: накопления могут составить около 435 000 BYN, если откладывать всю сумму экономии в банке под 10 % годовых.
Важное допущение: мы не прогнозируем рост цен на недвижимость или доходность вкладов. Это математическая модель, а не инвестиционный совет. Рынок может вести себя иначе.
И да, конечно, человек, зарабатывающий 4500 рублей в месяц, едва ли будет снимать квартиру за 750 рублей. Так что сумма экономии будет заметно ниже.
Вывод: когда что выбирать
Покупка укладывается в бюджет, если:
- У вас есть первоначальный взнос не менее 20 % (42 000 BYN).
- Ежемесячный платеж не превышает 50 % вашего дохода (в нашем случае – около 2000 BYN).
- Вы планируете жить в этой квартире не менее 5–7 лет.
Аренда дает больше свободы, если:
- У вас нет накоплений на первый взнос.
- Вы не уверены, что останетесь в Минске надолго.
- Вам важно сохранять максимальную финансовую гибкость и не брать долгосрочных обязательств.
Если первого взноса не хватает:
- Не берите кредит с минимальным взносом «впритык». Это повышает ежемесячный платеж и риск. Лучше продолжить арендовать, параллельно накапливая взнос. При зарплате 4500 BYN и аренде 750 BYN это реально за 1,5–2 года.
Как понять, что кредит вам по силам
Сухие цифры – это только половина дела. За каждой сделкой стоит живой человек, его страхи и ожидания. Как отличить здоровый кредит от кабалы?
«Банк смотрит на ваш доход, но не смотрит на вашу жизнь. Кредит – это не только платеж, это обязательство на 20 лет. Я всегда советую клиентам: прежде чем подписывать договор, посчитайте не платежи, а остаток. Если после всех обязательных трат у вас остается меньше 500–700 BYN на непредвиденные расходы – это риск. Иногда лучше сказать клиенту "подождите", чем дать ему влезть в кредит, который его раздавит. Кредит должен оставлять вам пространство для жизни, а не превращать ее в выживание», – отмечает Екатерина Матвеева.
Часто задаваемые вопросы
Хватит ли зарплаты 4500 BYN для ипотеки в Минске?
Да, банк может одобрить кредит. Однако после вычета платежа (около 2000 BYN) и коммунальных услуг на жизнь останется около 925 BYN. Это выше базового бюджета, но требует планирования.
Что выгоднее – аренда или ипотека?
В краткосрочной перспективе (до 3 лет) аренда дает больше свободы. В долгосрочной (от 5–10 лет) покупка позволяет сформировать актив, но требует значительных усилий.
Нужен ли первоначальный взнос для ипотеки с зарплатой 4500?
Да, минимальный взнос составляет не менее 10 % стоимости квартиры. Для квартиры из примера это около 21 000 BYN.
